Unser Bargeld verschwindet bereits leise – Obergrenzen, digitale Währungen und das Ausdünnen von Bankfilialen sind nur die ersten Schritte. Was in Schweden längst Alltag ist, könnte bald auch in Deutschland Realität werden. Für Sparer und Anleger bedeutet das mehr staatliche Kontrolle, weniger Anonymität und neue Risiken. Zeit, über Sachwerte nachzudenken, bevor Bargeld endgültig Geschichte ist.
Die Diskussionen um eine mögliche Bargeldabschaffung und die aktuellen Entwicklungen sind kein Zufall, sondern Teil eines tiefgreifenden Wandels im europäischen Finanzsystem. Bargeld, einst Sinnbild für Freiheit und Anonymität, wird schrittweise verdrängt. Immer mehr Zahlungen laufen über Giro- oder Kreditkarte – ob beim Bäcker, beim Wocheneinkauf, beim Shoppen, in der Autowerkstatt oder beim Kauf hochpreisiger Artikel. Die Coronapandemie wirkte wie ein Katalysator: Zahlreiche Händler baten um kontaktloses Bezahlen oder lehnten Bargeld zeitweise vollständig ab.
Gleichzeitig wächst die Sorge vor einem Verlust der finanziellen Selbstbestimmung. Kritiker warnen vor Blackout-Szenarien, in denen Bankautomaten und Kartenterminals ausfallen – oder gar vor einer Situation, in der digitales Vermögen per Knopfdruck eingefroren werden könnte. Mit der geplanten Einführung des digitalen Euros und strengeren Bargeldobergrenzen steht Europa vor einer Zeitenwende. Für Sparer und Anleger heißt das: Umdenken ist Pflicht! Eine Notreserve in Bargeld oder Edelmetallen kann in Krisenfällen überlebenswichtig sein. In diesem Artikel zeigen wir Ihnen daher, welche Chancen und Risiken eine Welt ohne Bargeld birgt – und wie Sie Ihr Vermögen mit Sachwerten, auch außerhalb der EU (zum Beispiel mit breitdiversifizierten Anlagestrategien von Estably in Liechtenstein), langfristig schützen:
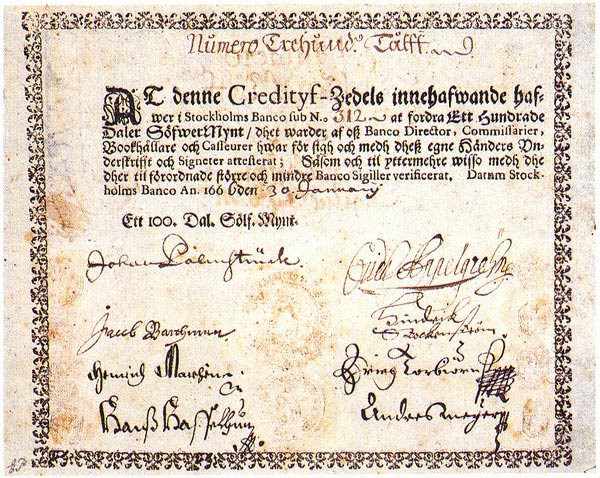
Abbildung 1: Die schwedischen „Kreditivsedlar“ („Kreditnoten“) gelten als die ersten, offiziellen Scheine für Bezahlvorgänge; Bildquelle: Wikipedia, Stand: 24.09.2025, 19:15 Uhr
1. Kurzer Blick in die Geschichte des Bargelds
Die Geschichte des Bargelds in Europa reicht mehrere Jahrtausende weit zurück. Lange dominierten aber nur Münzen aus Gold und Silber den Handel und das Papiergeld betrat die Bühne erst 1483, als der spanische König es zur Überbrückung von Münzmangel die sogenannten „Obsidionales“ („Belagerungsschuldverschreibungen“) einführte. In Schweden folgte 1661 das erste offizielle Papiergeld, um die damals unhandlichen Kupferplattenmünzen zu ersetzen (siehe Abbildung 1). Im deutschen Raum entstanden Banknoten zunächst im 18. Jahrhundert als Schuldscheine regionaler Banken und Gemeinden. Das heutige Euro-Bargeld ist das Ergebnis jahrzehntelanger Währungsreformen und europäischer Integration: Nach der Einführung der Deutschen Mark 1948 etablierte die Bundesbank Maßstäbe für Vertrauen und Stabilität, ehe 2002 der Euro die nationalen Scheine und Münzen ablöste und ein gemeinsames Zahlungsmittel für Millionen Europäer wurde.
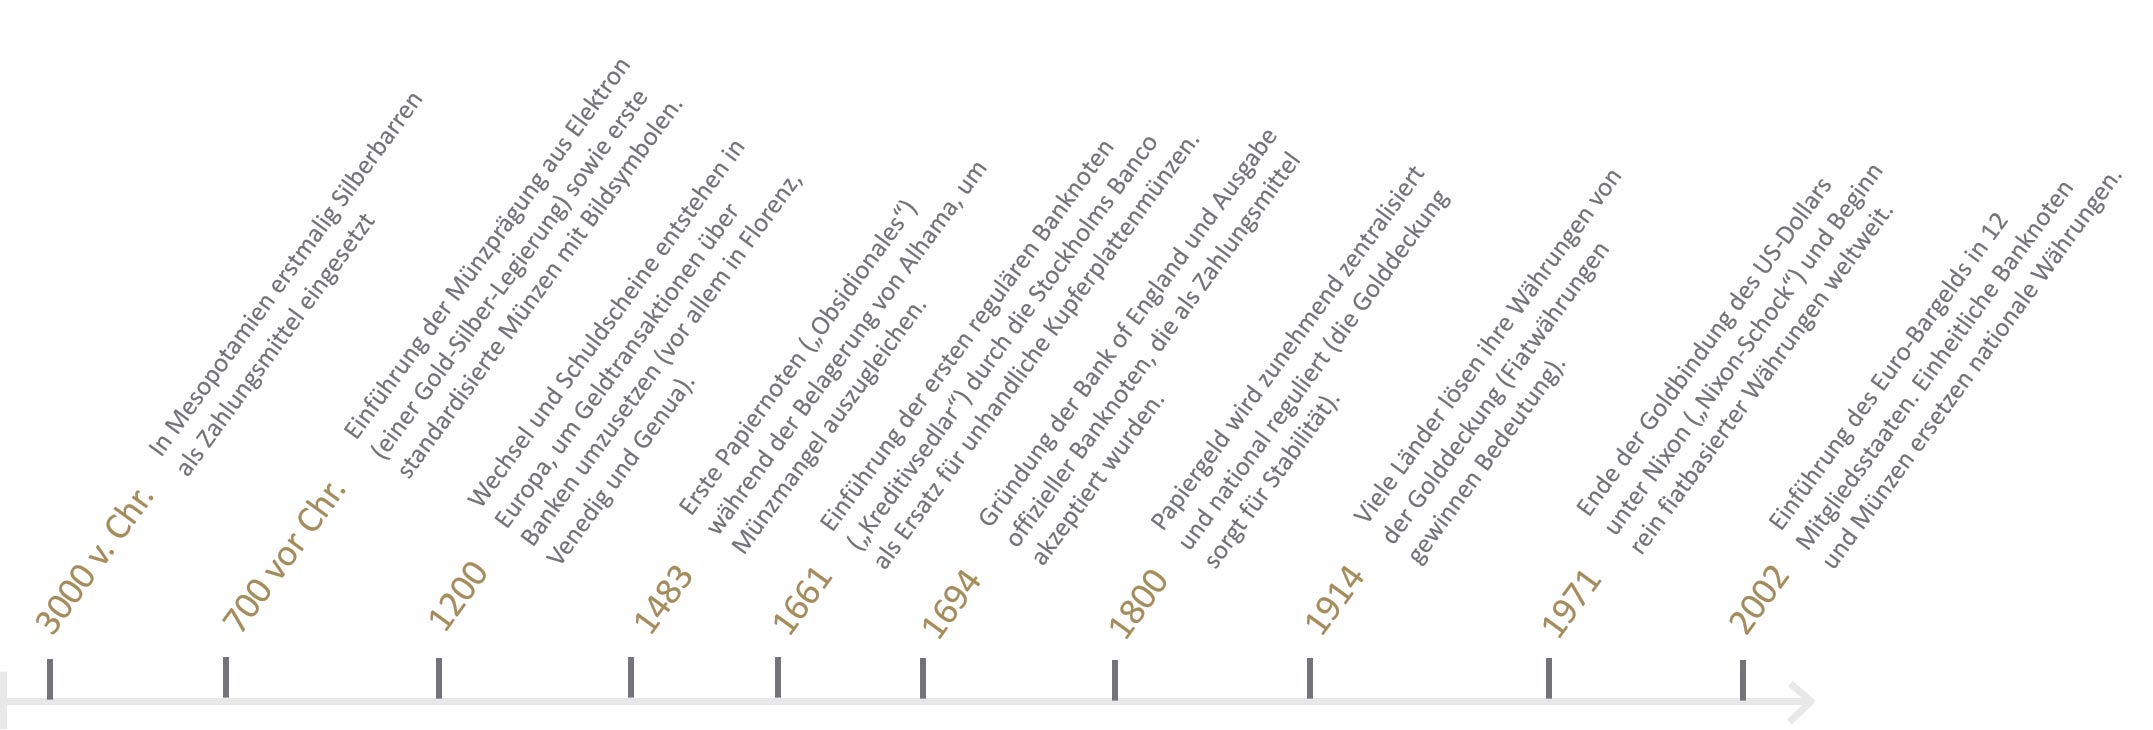
Abbildung 2: Über Jahrtausende hinweg haben Menschen immer wieder grundlegende Umwälzungen im Umgang mit Geld erlebt
2. Warum steht das Zahlungsmittel Bargeld in Europa so unter Druck?
Bargeld war jahrhundertelang das zentrale Zahlungsmittel und Symbol für finanzielle Freiheit. Doch in Europa gerät es zunehmend unter Druck. Neue Technologien, veränderte Verbrauchergewohnheiten und politische Diskussionen verändern die Art, wie Menschen bezahlen. Münzen und Banknoten verlieren dadurch an Bedeutung, während digitale Zahlungsmethoden immer stärker genutzt werden. Unternehmen, Banken und Gesetzgeber passen sich diesem Wandel an, was langfristig die Rolle von Bargeld im Alltag infrage stellt. Die folgende Übersicht zeigt daher einmal die aus unserer Sicht wichtigsten Faktoren, die das Bargeld in Europa aktuell so stark unter Druck setzen:
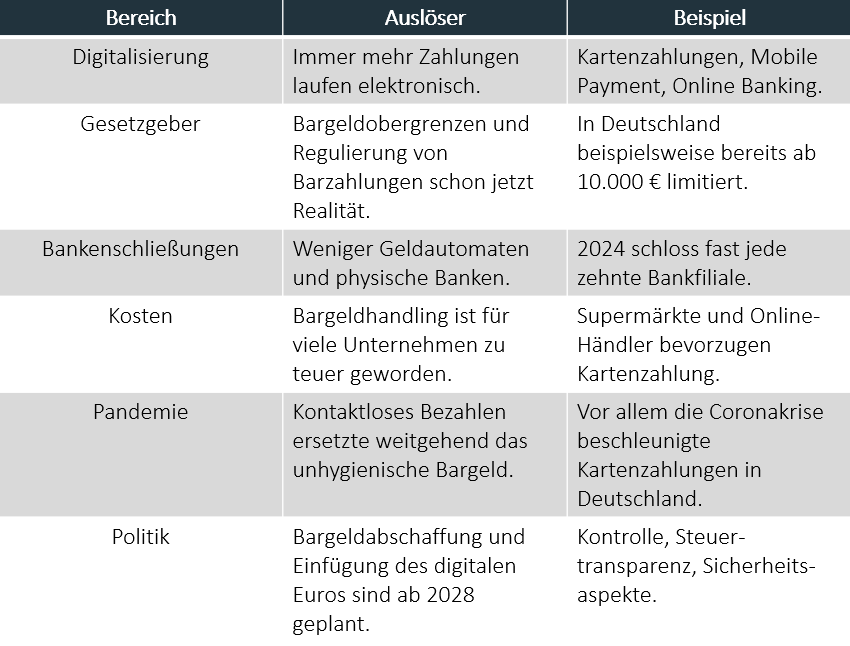
Abbildung 3: Für die geplante Abschaffung von Bargeld gibt es zahlreiche Gründe
Neugierig auf personalisierte Ratschläge und maßgeschneiderte Strategien für Ihre individuelle Situation? Erhalten Sie jetzt Ihre kostenlose und unverbindliche Erstberatung bei uns!
Beratungsgespräch vereinbaren3. Was bedeutet die geplante Bargeldabschaffung wirklich?
Abbildung 4: Mario Draghi legte bereits während seiner Amtszeit als ehemaliger EZB Vorstand den Grundstein für weniger Bares in Europa
Die Diskussion um die Zukunft des Bargelds ist in vollem Gange: Während Politik, Wirtschaft und Zentralbanken über die Einführung digitaler Alternativen debattieren, sorgen sich viele Bürger um ihre finanzielle Selbstbestimmung. Zeitpläne und konkrete Maßnahmen werden immer wieder angepasst, und die Meinungen darüber, was die Abschaffung von Bargeld tatsächlich bedeutet, gehen weit auseinander. Schon jetzt sind die ersten Auswirkungen aber durchaus spürbar:
- seit 2016 wird der 500-Euro-Schein bereits nicht mehr produziert
- bereits im Jahre 2024 wurde EU-weit eine einheitliche Grenze für Barzahlungen in Höhe von 10.000 € beschlossen (in Frankreich sind für Inländer bisweilen nur 1.000 € möglich und in Griechenland sogar nur 500 €!)
- 2024 wurden in Deutschland zudem 1.634 Bankfilialen geschlossen
- der digitale Euro steht schon in den Startlöchern und ist eine geplante, von der EZB herausgegebene digitale Währung, die Bargeld ergänzen soll und von vielen als Schritt hin zu weniger Bargeld und mehr Kontrolle im Zahlungsverkehr gesehen wird
Alles nur Panikmache? Oder was steckt wirklich hinter den aktuellen Entwicklungen – und welche weiteren Auswirkungen könnten sie auf unseren Alltag haben? Erfahren Sie in den folgenden Unterabschnitten mehr über dieses Thema.
3.1. Bargeldobergrenzen für Barzahlungen
Ab dem 10. Juli 2027 gilt in der gesamten EU eine einheitliche Bargeldobergrenze: Barzahlungen über 10.000 € sind dann grundsätzlich verboten, mit Ausnahmen für Privatverkäufe (was bislang nur in einzelnen Staaten der Fall war). Bereits ab 3.000 € müssen Käufer künftig ein Ausweisdokument vorlegen, damit Händler die Identität dokumentieren können und nachweisen, woher das Geld stammt! Ziel ist die Bekämpfung von Geldwäsche und Terrorismusfinanzierung. Insgeheim befürchten jedoch viele, dass diese Maßnahmen den Weg für eine schrittweise Verdrängung von Bargeld und eine stärkere Kontrolle des Zahlungsverkehrs ebnen könnten.
Abbildung 5: Allein rund 178 Filialen der Sparkassen schlossen in Deutschland 2024 ihre Bankschalter
3.2. Wegfall von Geldautomaten und Bankfilialen
Auch die Zahl der Bankfilialen und Geldautomaten in Deutschland sinkt seit Jahren deutlich. Während es 2002 noch rund 53.500 Filialen gab, sind es heute weniger als 21.000. Auch die Geldautomaten schrumpften von 59.000 (2018) auf etwa 49.750 (2024). Gründe sind Kostendruck, Onlinebanking und Sicherheitsrisiken wie Automatensprengungen. Besonders in ländlichen Regionen wird der Zugang zu Bargeld schwieriger, was viele Menschen als Einschränkung empfinden – trotz weiterhin hoher Nachfrage nach Bargeld.
3.3. Folgen für Sparer und Anleger
Die schrittweise Einschränkung von Bargeld hat weitreichende Folgen für Sparer und Anleger. Ohne Bargeld sind alle Transaktionen nachvollziehbar, was die Privatsphäre einschränkt. Gebühren und Negativzinsen könnten leichter durchgesetzt werden, da Ausweichmöglichkeiten fehlen. Auch die Kontrolle über das eigene Vermögen nimmt ab, da der Staat oder Banken im Extremfall den Zugriff auf digitale Guthaben beschränken könnten. Für die meisten Menschen bedeutet das zumindest einen Verlust an finanzieller Selbstbestimmung und Sicherheit. Denn, wie heißt es so schön:
„Bargeld ist geprägte Freiheit.“
3.3.1. Mehr Kontrolle und weniger finanzielle Freiheit
Mit der Verdrängung von Bargeld wächst die Kontrolle von Banken und Staat über den Zahlungsverkehr. Denn:
- digitale Zahlungen sind jederzeit nachvollziehbar und können überwacht werden
- Banken und Staat könnten Transaktionen technisch einfach einschränken oder sperren
- Überweisungslimits und gezielte Kontrollen sind schnell umsetzbar
- wachsende Abhängigkeit des Einzelnen von zentralen Instanzen.
3.3.2. Steuer- und Datenschutzaspekte
Mit dem Rückgang von Bargeld gewinnen Steuer- und Datenschutzaspekte an Bedeutung: Digitale Zahlungen hinterlassen immer Datenspuren, die gespeichert, ausgewertet und im Verdachtsfall von Behörden eingesehen werden können (im Übrigen auch von Privatunternehmen!):
- digitale Zahlungen oder Kartenzahlungen im Einzelhandel werden von Banken, Zahlungsdienstleistern und teilweise auch von Händlern gespeichert
- Transaktionsdaten umfassen Betrag, Datum, Uhrzeit, Empfänger, Zahlungszweck und oft den Standort der Zahlung
- Banken sind gesetzlich verpflichtet, diese Daten mindestens 10 Jahre aufzubewahren (gemäß Abgabenordnung und Geldwäschegesetz)
- Zahlungsdienstleister wie PayPal, Apple Pay oder Kreditkartenunternehmen speichern und analysieren Transaktionen Ihrer Kunden oft auch zu Marketingzwecken
- staatliche Behörden können im Verdachtsfall auf die finanziellen Daten der Bürgerinnen und Bürger zugreifen
- EU-Datenschutzgrundverordnung (DSGVO) regelt den Umgang mit personenbezogenen Daten, schützt aber nicht vor der Nachvollziehbarkeit jeder Bezahlung.
- Absolute Anonymität gibt es also nur beim Bargeld (denn digitale Zahlungen per EC Karte oder Online Banking Transaktionen im Internet hinterlassen immer Spuren)
3.3.3. Kriminalitätsbekämpfung
Ein weiteres zentrales Argument für die Einschränkung von Bargeld ist die Bekämpfung von Kriminalität. Ohne Bargeld werden Geldwäsche, Steuerhinterziehung und Schwarzarbeit deutlich erschwert, da alle Geldflüsse digital nachvollziehbar sind. Auch Raubüberfälle auf Banken oder Geldtransporte verlieren an Bedeutung. Kriminelle könnten aber genauso gut auf andere Wege ausweichen und die breite Bevölkerung ist durch die Einschränkungen ohnehin wesentlich stärker betroffen, als die eigentlichen Täter.
Abbildung 6: Der digitale Euro ist auf dem Vormarsch und könnte Bargeld künftig komplett verdrängen
3.4. Funktionsweise und aktueller Stand des digitalen Euros
Der digitale Euro ist eine geplante Form von Zentralbankgeld, die theoretisch wie Bargeld für Bürger und Unternehmen nutzbar sein soll – online und offline über elektronische Wallets, die von Banken oder Zahlungsdienstleistern verwaltet werden. Für den digitalen Euro wird voraussichtlich ein Guthabenlimit pro Person festgelegt, derzeit wird über Beträge zwischen 500 € und 3.000 € diskutiert. Damit möchte die EZB verhindern, dass größere Summen aus Bankeinlagen abgezogen und direkt in digitales Zentralbankgeld umgeschichtet werden. Beim Datenschutz ist vorgesehen, dass kleinere Zahlungen weitgehend anonym erfolgen können, allerdings nicht in dem Maße wie bei Bargeld.
Offiziell soll er die Bargeldversorgung lediglich ergänzen, nicht ersetzen, doch man fürchtet langfristig eine schleichende Verdrängung von Bargeld und stärkere Überwachungsmöglichkeiten. Seit Oktober 2021 läuft bereits eine erste Untersuchungsphase, in der Designoptionen geprüft wurden. Und seit November 2023 befindet sich das Projekt in der dedizierten Vorbereitungsphase. Ob und wann der digitale Euro tatsächlich eingeführt wird, hängt vom Abschluss des EU-Gesetzgebungsverfahrens und der politischen Zustimmung ab. Das passiert als Nächstes auf dem Weg zum digitalen Euro:
- Oktober 2025: Ende der Vorbereitungsphase Teil 1 und damit Entscheidung des EZB-Rats über die Weiterführung.
- 2026: Erwartete Finalisierung des gesetzlichen Rahmens und Beginn der technischen Umsetzung durch die EZB und die Bundesbank.
- 2027: Tests der Infrastruktur, Pilotprojekte mit ausgewählten Banken und Zahlungsdienstleistern.
- 2028: Geplante erste Einführung für Bürgerinnen und Bürger, falls politische Zustimmung im Land vorliegt.
- ab 2028+: Laufende Anpassungen von Limits, Datenschutzfunktionen und möglicher Ausbau der Nutzung – hier wird besonders das Risiko einer schrittweisen Bargeldverdrängung befürchtet.
Neugierig auf personalisierte Ratschläge und maßgeschneiderte Strategien für Ihre individuelle Situation? Erhalten Sie jetzt Ihre kostenlose und unverbindliche Erstberatung bei uns!
Beratungsgespräch vereinbaren4. Sind Sachwerte perspektivisch besser als Münzen und Banknoten?
Während immer mehr Bankfilialen verschwinden, der Euro durch die Inflation kontinuierlich an Kaufkraft einbüßt und gleichzeitig der digitale Euro an Fahrt gewinnt, besinnen sich Anleger wieder auf greifbare Werte. Immobilien, Edelmetalle, Aktien oder gar Kunst – und damit auf klassische Sachwerte. Sie punkten, weil sie unabhängig von Banken und digitalen Systemen funktionieren. Rund 38 % aller Deutschen sind gemäß einer Umfrage von BlackRock heute Sachanleger und damit liegt dieser Anteil um über 14 % höher, als noch 2022.
„Besser ein greifbares Stück Gold oder eine Aktie.“
Genau das reizt heute wieder. Denn in einer Zeit zunehmender Kontrolle und digitaler Nachvollziehbarkeit wird deutlich, welche Vorteile physische und kapitalbasierte Vermögenswerte insgesamt bieten. Sie bieten Schutz, Planbarkeit und die Möglichkeit, Entscheidungen selbst in der Hand zu behalten. Welche Entwicklungen sind in naher Zukunft auf den Finanzmärkten zu erwarten, und wie können Sie als Anleger die Kontrolle über Ihr Vermögen behalten? Im Folgenden erfahren Sie, welche Strategien heute sinnvoll sind und worauf Sie achten sollten.
4.1. Behavioral Finance (und warum Sachwerte nun boomen werden)
Vor dem Hintergrund geplanter Maßnahmen wie einer schrittweisen Bargeldabschaffung und der Einführung des digitalen Euros ist zu erwarten, dass Anleger zunehmend Sachwerte bevorzugen. Bargeld verliert an Attraktivität, digitale Bankguthaben werden stärker kontrollierbar, und die Sicherheit vor Verwässerung oder staatlicher Kontrolle rückt in den Fokus. Wer psychologische Sicherheitsbedürfnisse und Statusorientierung berücksichtigt, wird sich verstärkt in Immobilien, Gold und ausgewählte Aktien und Mischfonds engagieren – genau die Anlageklassen, die in Krisenzeiten allgemein als wertstabil wahrgenommen werden. Dieses Verhalten erklärt, warum Sachwerte aktuell einen Boom erleben und das Interesse an liquiden, staatlich regulierten Geldwerten wie Bargeld, Festgeld oder Zentralbankgeld abnimmt.
4.2. Vermeiden Sie diese Fehler
Aber Achtung! Viele Anleger stürzen sich dann unüberlegt in Sachwerte und übersehen Risiken. Häufige Fehler sind: einseitige Konzentration auf nur eine Anlageklasse, fehlende Liquiditätsplanung, überteuerte Käufe in Hype-Phasen oder fehlende steuerliche Optimierung. Prüfen Sie daher immer Ihre Gesamtstrategie, fokussieren Sie sich auf krisensichere Werte und holen Sie sich (was eigentlich am wichtigsten ist) einen absoluten Profi wie die Estably Vermögensverwaltung aus Liechtenstein mit ins Boot. Ein klarer Plan schützt dann vor emotionalen Fehlentscheidungen – und sorgt dafür, dass Sachwerte langfristig ihre Schutzfunktion erfüllen.
4.3. Physische Assets bevorzugen
Mit Estably haben Sie die Wahl: konzentriert oder breit gestreut, mit Fokus auf hochwertige, wachstumsstarke und krisensichere Unternehmen. Durch Buy-and-Hold, globales Investieren und den Verzicht auf Markt-Timing wird langfristiger Vermögensaufbau ermöglicht. Gerade in Zeiten von digitalem Euro, geplanter Bargeldabschaffung und dem bevorstehenden Run auf Sachwerte bietet dieser Ansatz eine ruhige, fundierte Strategie für Anleger, die Sicherheit und Wachstum verbinden wollen.
Wir empfehlen Ihnen daher unsere drei folgenden, preisgekrönten Strategien:
4.3.1. Asset Protect
Die geplante Bargeldabschaffung und der digitale Euro lassen immer mehr Anleger nach echten Wertspeichern suchen. Mit Asset Protect investieren Sie in physisches Gold, sicher verwahrt in den Tresoren der Liechtensteinischen Landesbank. Ergänzend wird in Schweizer Franken investiert, um Kaufkraftverluste weiter abzusichern. Die fünf Varianten Asset Protect 20, 40, 60, 80 und 100 geben Ihnen volle Flexibilität über Ihren Goldanteil.
Ihre Vorteile:
- physisches Gold in Liechtenstein gelagert
- langfristiger Schutz vor Inflation & Währungsrisiken
- keine Bindungs- oder Kündigungsfristen
- Mindestanlage ab 50.000 €
- Persönliche Beratung & Service
Abbildung 7: Mit Goldbarren und anderen Sachwerten haben Sie immer wahres Vermögen in Ihrer Kasse
4.3.2. Modern Value
Unsere Modern Value-Strategie setzt auf 25 bis 35 sorgfältig ausgewählte Qualitätsaktien aus Branchen wie E-Commerce, Finanzen, Pharma und Technologie. Je nach Risikoprofil wird der Aktienanteil mit Anleihen und Cash aus unserem Fructus Value Capital Fund ergänzt. Sie wählen zwischen Modern Value 20, 40, 60, 80 und 100 – passend zu Ihrer persönlichen Strategie.
Ihre Vorteile:
- Depotführung bei Baader Bank oder Liechtensteinischer Landesbank
- keine Bindungs- oder Kündigungsfristen
- persönliches Dashboard mit allen Daten
- regelmäßige Quartalsberichte & Updates
- optional als ESG-konforme Value Green Strategie
- Mindestanlage ab 20.000 €
- Persönliche Beratung & Service
4.3.3. Best of Funds
Mit Best of Funds investieren Sie in die erfolgreichsten Value- und Quality-Fonds weltweit und kombinieren diese mit ausgewählten Einzelaktien und Anleihenfonds. Die breite Diversifikation reduziert Schwankungen und bietet ein stabiles Risiko-Rendite-Profil – ideal für Anleger, die Sicherheit und Wachstum geschickt miteinander verbinden wollen. Sie haben hier die bewährten Best of Funds 20, 40, 60, 80 und 100 Strategien zur Auswahl.
Ihre Vorteile:
- Depotführung bei Baader Bank oder Liechtensteinischer Landesbank
- keine Bindungs- oder Kündigungsfristen
- persönliches Dashboard mit allen Daten
- steuerliche Vorteile durch Teilfreistellung
- Mindestanlage ab 20.000 €
- Persönliche Beratung & Service
Abbildung 8: Jetzt hilft nur taktisch kluges Vorgehen und eine drastische Re-Allokation Ihres Vermögens außerhalb der EU
5. Unser Schritt-für-Schritt-Plan für Anleger bis zur Bargeldabschaffung in Deutschland und der EU
Mit der bevorstehenden Bargeldabschaffung und dem digitalen Euro droht perspektivisch die Entwertung von Barvermögen. Jetzt handeln: Estably schützt Ihr Vermögen in Liechtenstein durch gezielte Umschichtung in Sachwerte, Gold und hochwertige Aktien. Wir empfehlen Ihnen daher die folgende Vorgehensweise:
- Vermögenscheck durchführen: Alle Assets prüfen – Aktien, Fonds, Anleihen, Cash, Immobilien.
- Strategische Ziele definieren: Welche Liquidität benötigen Sie, wie viel Sicherheit, wie viel Wachstum?
- Gezielt umschichten: Teil des Vermögens in Sachwerte, physisches Gold und wachstumsstarke Aktien investieren.
- Portfolios kombinieren: Modern Value für konzentriertes Wachstum, Best of Funds für breite Streuung, Asset Protect für krisensicheren Schutz.
- Zeitrahmen setzen: Setzen Sie sich rechtzeitig mit dem Thema auseinander, um vorbereitet zu sein!
- Kontinuierliche Kontrolle: Persönliches Dashboard nutzen, Monatsberichte prüfen, bei Bedarf Anpassungen abstimmen.
Neugierig auf personalisierte Ratschläge und maßgeschneiderte Strategien für Ihre individuelle Situation? Erhalten Sie jetzt Ihre kostenlose und unverbindliche Erstberatung bei uns!
Beratungsgespräch vereinbaren6. Fazit: Jetzt handeln, bevor Bargeld abgeschafft und Ihre Freiheit weiter eingeschränkt wird
Die Bargeldabschaffung ist längst kein fernes Szenario mehr, sondern Realität im Entstehen. Wer abwartet, riskiert Kontrolleinbußen und den Verlust finanzieller Freiheit. Mit kluger Umschichtung in Sachwerte sichern Sie Ihr Vermögen nicht nur gegen Inflation und staatliche Eingriffe, sondern schaffen auch Stabilität für kommende Generationen. Nutzen Sie die Chance, jetzt aktiv zu werden – bevor Bargeld endgültig Geschichte ist.
Schaffen Sie eine rechtssichere Basis für den langfristigen Werterhalt und die generationsübergreifende Sicherung Ihres Vermögens. Falls Sie weitere Informationen zu dieser Thematik wünschen, dann vereinbaren Sie am besten heute noch ein unverbindliches Gespräch und erfahren Sie, wie Sie Ihre finanzielle Unabhängigkeit trotz geplanter Bargeldabschaffung bewahren können.